آمار تازه منتشرشده از عملکرد ایرانخودرو، سایپا و پارسخودرو نشان میدهد که سال ۱۴۰۵ برای صنعت خودروی کشور با کاهش چشمگیر تولید آغاز شده است. مجموع تیراژ سه خودروساز بزرگ در دو ماه ابتدایی امسال به کمتر از ۷۳ هزار دستگاه رسیده که نسبت به مدت مشابه سال قبل، افت ۴۸ درصدی را ثبت کرده است. این روند نزولی که از اسفند ماه سال گذشته شروع شده بود، در اردیبهشت ماه نیز ادامه یافت.
بررسی جزئیات عملکرد هر شرکت حاکی از آن است که پارسخودرو با کاهش ۷۸ درصدی تولید نسبت به دو ماه نخست سال قبل، بدترین وضعیت را در میان سه خودروساز داشته است. تیراژ این شرکت به پایینترین سطح خود در سالهای اخیر سقوط کرده و نشان میدهد که مشکلات تأمین قطعه، کمبود نقدینگی و اختلال در برنامههای تولید بیش از سایر رقبا بر عملکرد آن اثر گذاشته است. بخش عمده تولید پارسخودرو در این مدت به گروه Q۲۰۰ اختصاص داشته که با تیراژ ۲,۱۵۴ دستگاه، اصلیترین محصول تولیدی این شرکت بوده است.
سایپا نیز با افت ۶۶ درصدی تیراژ مواجه شده است. این شرکت در اردیبهشت ماه تنها ۱۲,۴۶۵ دستگاه خودرو تولید کرد و مجموع تولید آن در دو ماه نخست امسال به ۱۳,۸۹۰ دستگاه رسید، در حالی که این رقم در مدت مشابه سال گذشته ۴۱,۲۸۸ دستگاه بود. بیشترین سهم تولید سایپا به خانواده X۲۰۰ (۹,۰۴۱ دستگاه) اختصاص داشته و پس از آن وانت ۱۵۱ (۲,۶۱۱ دستگاه)، شاهین (۱,۸۱۱ دستگاه) و محصولات چانگان (۳۲۷ دستگاه) قرار گرفتهاند. این کاهش شدید میتواند برنامه تحویل تعهدات فروش سال گذشته را با دشواری بیشتری مواجه کند.
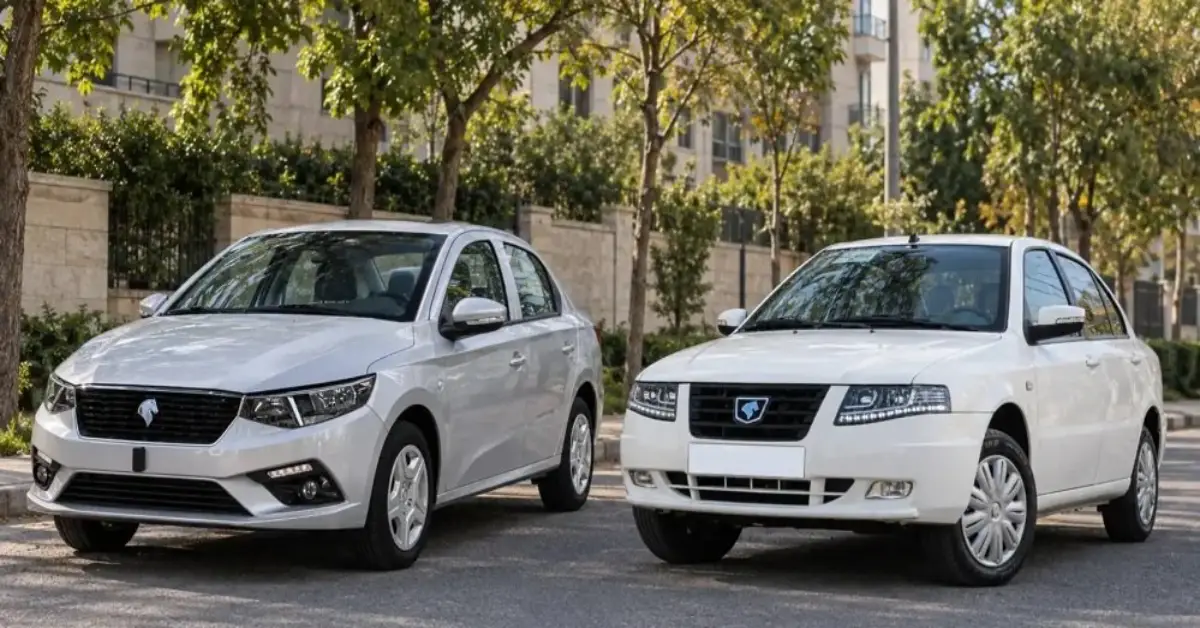
در مقابل، ایرانخودرو با وجود افت ۳۳ درصدی، وضعیت نسبتاً بهتری نسبت به دو خودروساز دیگر دارد. این شرکت در اردیبهشت ماه ۴۴,۷۲۹ دستگاه خودرو تولید کرد و مجموع تولید آن در دو ماه نخست سال جاری به ۵۶ هزار دستگاه رسید (در حالی که این رقم در مدت مشابه سال قبل ۸۴ هزار دستگاه بود). گروه پژو با تولید حدود ۱۷ هزار دستگاه (کاهش از ۲۶,۱۳۲ دستگاه در سال قبل)، بیشترین سهم را در سبد تولیدی ایرانخودرو داشته و پس از آن خانواده سورن با حدود ۱۴ هزار دستگاه (کاهش از ۲۳ هزار دستگاه) قرار دارد. هایما و رانا (با تولید حدود ۲,۶۰۰ دستگاه) کمترین تیراژ را در میان محصولات این شرکت به خود اختصاص دادهاند.
دلایل افت تولید: مجموعهای از عوامل کوتاهمدت و بلندمدت
این کاهش سنگین تیراژ را نمیتوان تنها نتیجه تحولات اخیر دانست. بخشی از آن به پیامدهای جنگ، فضای نااطمینانی اقتصادی و سیاسی و اختلال در فرآیندهای لجستیکی بازمیگردد. اما در کنار این عوامل، صنعت خودرو از سال گذشته نیز با مشکلات مزمنی دستوپنجه نرم میکرد که نهتنها برطرف نشدند، بلکه وارد سال جدید نیز شدند.
مهمترین این چالشها، بحران نقدینگی است. خودروسازان طی سالهای اخیر به دلیل شکاف میان قیمت کارخانه و هزینه واقعی تولید، با زیان انباشته سنگینی مواجه شدهاند. قیمتگذاری دستوری موجب شده بخش قابلتوجهی از منابع مالی مورد نیاز تولید از دسترس خارج شود و شرکتها برای تأمین سرمایه در گردش با دشواری روبهرو شوند. نتیجه این وضعیت، کاهش توان خرید قطعات، تأخیر در پرداخت مطالبات قطعهسازان و در نهایت افت تولید بوده است.
از سوی دیگر، قطعهسازان نیز تحت تأثیر رشد نرخ ارز، افزایش هزینه مواد اولیه و کمبود نقدینگی قرار دارند. هر چه توان مالی خودروسازان برای تسویه بدهیها کاهش یابد، زنجیره تأمین با اختلال بیشتری روبهرو میشود. این چرخه معیوب در نهایت خود را در آمار تولید نشان میدهد.
تعهدات معوق و فشار بر برنامه تحویل
نکته قابل توجه آن است که افت تولید در شرایطی رخ داده که خودروسازان همچنان با حجم بالایی از تعهدات فروش سال گذشته مواجه هستند. بخش مهمی از خودروهای ثبتنامی هنوز تحویل نشده و شرکتها ناچارند بخشی از تولید امسال را صرف ایفای تعهدات گذشته کنند. کاهش تیراژ به معنای دشوارتر شدن انجام این تعهدات و افزایش احتمالی زمان انتظار مشتریان است. این موضوع برای سایپا که با افت ۶۶ درصدی تولید مواجه شده، اهمیت بیشتری دارد.
چشمانداز: نشانهای از بازگشت سریع دیده نمیشود
اگرچه ممکن است با فروکش کردن برخی محدودیتهای مقطعی، بخشی از افت تولید در ماههای آینده جبران شود، اما نشانهای از بازگشت سریع صنعت خودرو به مسیر رشد دیده نمیشود. مهمترین دلیل، تداوم همان سیاستهایی است که طی سالهای اخیر زمینهساز بحران مالی خودروسازان شدهاند. تا زمانی که نظام قیمتگذاری اصلاح نشود و امکان فروش محصولات متناسب با هزینههای تولید فراهم نشود، تأمین نقدینگی مورد نیاز برای افزایش تیراژ دشوار خواهد بود.
صنعت خودرو اکنون در نقطهای قرار گرفته که حفظ سطح فعلی تولید نیز نیازمند تغییر در سیاستهای کلان است. ادامه قیمتگذاری دستوری، محدودیتهای مالی و عدم ثبات شرایط سیاسی و اقتصادی، امکان جهش تولید را از خودروسازان سلب کرده است. اگر سیاستگذار قصد دارد روند نزولی تولید متوقف شود، ناچار است در رویکردهای خود بهویژه در حوزه قیمتگذاری و تأمین مالی تجدیدنظر کند. در غیر این صورت، آمار ماههای آینده نیز احتمالاً روایتگر ادامه رکود تولید و افزایش فاصله میان برنامههای اعلامی و واقعیت صنعت خودرو خواهد بود.